

一笔越南订单,产品报价有利润,客户也已经确认,为什么订单交付完成后,实际利润却低于预期?
对于向越南出口的制造企业和外贸公司来说,问题未必出在产品价格上。提货、包装、运输、清关、仓储、末端派送,以及临时产生的额外费用,都可能影响订单最终的利润表现。
尤其是长期向越南客户供货的企业,如果每次发货都只比较物流单价,而没有核算完整的履约成本,就容易出现报价时利润可观、实际交付后成本超支的情况。
物流成本管理的重点,不是单纯寻找最低报价,而是让每一笔订单的运输支出更加透明、可预测,并与销售报价和交付计划相匹配。
一、为什么物流费用不高,订单利润却可能缩水?
企业核算出口订单时,通常会重点关注产品成本、销售价格和汇率变化。但在实际交付过程中,物流费用可能由多个环节组成。
例如,一批货物从惠州发往越南,企业可能需要承担国内提货、出口操作、国际运输、进口清关、目的地派送等费用。如果报价只覆盖其中一部分,剩余费用就会在后续环节陆续出现。
此外,货物的重量、体积、包装方式、收货地址和运输安排发生变化,也可能影响最终成本。
以下几种情况值得重点检查。
1. 只比较干线价格,没有核算完整运输成本
两家物流商提供的报价,即使看起来都是同一条中越线路,也不一定包含相同的服务内容。
一家报价可能只覆盖干线运输,另一家则可能包括提货、清关和约定范围内的末端派送。如果只比较表面单价,容易把服务范围不同的报价误认为可以直接比较。
更合理的做法是统一核算口径,将货物从惠州指定地点运至越南客户指定地点所需的费用逐项列出。
对于海运业务,还应关注目的港操作、拼箱拆箱及可能产生的仓储费用;对于陆运业务,则应确认提货、口岸衔接和越南境内派送的服务边界。
2. 包装体积影响计费,实际运费高于预期
对于轻泡货物,包装尺寸可能比实际重量更能影响运输费用。
例如,产品本身重量不大,但使用了过大的纸箱、过多的填充材料,或采用不利于装载的包装方式,就可能增加体积计费或降低车辆、集装箱的有效装载率。
企业可以在不影响产品保护和运输安全的前提下,优化外箱尺寸、包装结构及装箱方式。
对于长期重复出口的产品,建议保留标准包装尺寸和每箱装载数量。这样在询价、核算成本和安排补货时,都能使用相对稳定的数据。
需要注意,包装优化应以承运商的实际计费规则和货物安全要求为依据,不能为了压缩体积而忽视防护需求。
3. 交付计划不合理,增加额外操作支出
物流成本不只是运费,也包括因运输安排不合理而产生的间接成本。
例如,货物尚未完成生产就安排提货,可能增加临时仓储和重复转运;收货方没有提前确认卸货时间,可能导致车辆等待;多批货物缺乏统一规划,也可能增加提货和操作次数。
这些问题未必每次都会产生额外费用,但如果长期缺乏协调,就可能让物流支出变得难以预测。
因此,出口企业应将生产完成时间、货物交接时间、运输安排和越南客户的收货计划放在同一张交付计划表中管理。
二、企业应该怎样计算一票越南订单的真实物流成本?
建议不要只保留物流商提供的单项运费,而是建立一份适用于日常业务的订单物流成本表。
至少应考虑以下项目:
| 成本项目 | 核算重点 |
|---|---|
| 国内提货 | 提货地址、货物数量、装卸要求 |
| 出口操作 | 报关、文件及约定的相关服务费用 |
| 国际运输 | 按重量、体积、车辆或集装箱等方式计费 |
| 越南进口环节 | 清关服务、依法适用的税费及其他约定费用 |
| 末端派送 | 目的地、地址类型、预约及卸货要求 |
| 异常费用 | 查验、仓储、等待或其他实际发生的费用 |
| 内部协调成本 | 资料整理、订单跟进及重复沟通所占用的资源 |
并非每票货物都会产生以上所有费用。企业应按照实际业务模式,把适用项目列入预算,并明确由谁承担。
例如,如果企业与客户约定由买方承担越南进口税费,那么该项费用的承担方式就应与销售合同、贸易条款及物流报价保持一致,避免重复计入或遗漏。
对于需要长期向越南出口的企业,还可以分别统计每票货物的实际物流支出、单位产品分摊成本和预算偏差。
当实际成本持续高于预算时,再追溯原因究竟来自运输价格、包装体积、货量变化,还是额外操作费用,而不是简单地认定物流商报价过高。
三、怎样减少重复发货带来的物流浪费?
对稳定经营越南市场的企业而言,物流优化往往不是一次性的价格谈判,而是对发货流程进行持续调整。
1. 根据订单节奏规划发货批次
如果越南客户有稳定的采购周期,可以结合生产计划和客户库存安排发货批次。
在不影响交付要求的前提下,合理整合货物,可能减少重复提货和操作次数。但如果为了凑货而延迟发货,导致客户断货、生产停滞或错过销售窗口,节省的运输费用也可能被其他损失抵消。
因此,合并发货是否划算,需要同时比较运输费用、库存占用、客户交付要求和延期风险。
2. 为常规出口产品建立货物档案
建议为经常出口的商品保存统一资料,包括准确品名、材质、用途、外箱尺寸、单箱重量、装箱数量和适用的运输要求。
这些数据能够帮助物流服务商更快评估承运条件,也有利于企业比较不同批次的报价。
如果商品规格、包装或数量发生变化,应及时更新档案,避免沿用旧数据造成计费误差。
3. 将物流报价与销售报价联动
企业给越南客户报价时,应明确销售价格采用什么贸易条款,运费和税费由谁承担,以及报价有效期和交付条件。
如果产品销售价格已经确定,而物流费用仍存在较大不确定性,可以在报价前先核实运输范围、货物信息和目的地条件。
对于长期合同,也可以与客户约定合理的运输费用调整机制,降低运价变化对订单利润的影响。
4. 定期复盘物流数据
建议每月或每季度统计以下指标:
- 预算物流成本与实际支出的差异。
- 不同运输方案的实际总费用。
- 因资料不完整或收货安排不当产生的额外支出。
- 从提货到签收的实际运输周期。
- 延误、货损和异常处理情况。
通过这些数据,企业才能判断哪些环节真正值得优化,而不是只凭个别订单的经验作出决定。
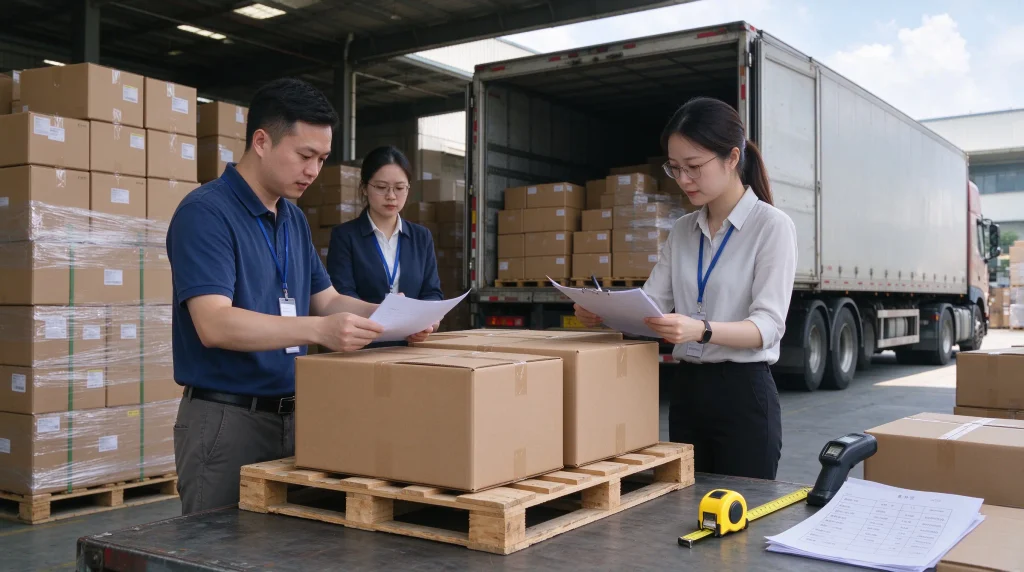
四、物流服务商应该提供什么价值?
对 B2B 出口企业而言,物流服务商的价值不应仅体现在报价数字上。
一家能够理解企业货物特点和交付要求的服务商,应当能够在发货前核对必要信息,明确服务范围,说明计费规则,并协助企业识别可能影响运输安排的因素。
例如,对于货量不足以装满整车或整箱的货物,可以评估拼车或拼箱的适用性;对于交期紧张的订单,则应结合实际运输线路、清关安排和末端派送条件评估可行方案。
如果货物涉及特殊运输要求,应在承运前确认相关限制和文件要求,而不是在货物已经发出后才处理问题。
企业也应关注服务商是否能提供清晰的费用明细、运输节点反馈和异常沟通机制。这些能力有助于减少信息不对称,让物流支出更容易纳入企业的订单管理体系。
五、珑森国际物流:从实际订单出发,优化惠州至越南运输安排
对于惠州及周边地区持续向越南出口的工厂、外贸公司和批发商,珑森国际物流可根据货物资料、目的地和交付要求,协助评估相应的运输及相关服务方案。
如果企业希望降低物流成本的不确定性,建议先从一票实际订单开始核算:明确货物重量、体积、件数、提货地址、越南收货地址和期望交付时间,再根据完整服务范围比较报价。
与其单纯追求最低单价,不如优先确认总费用是否清晰、服务边界是否明确,以及运输安排能否配合实际订单。
需要惠州至越南物流报价或运输方案建议? 请提供以下信息,便于进一步评估:
- 货物名称、材质和用途。
- 总重量、外包装尺寸及件数。
- 惠州提货地址。
- 越南收货城市及详细地址。
- 计划发货时间和期望交付时间。
- 是否需要清关及门到门派送服务。
珑森国际物流将根据具体货物和目的地条件协助评估运输需求,具体报价、时效及服务范围以实际确认为准。
联系方式:
手机 / 微信:+86 15767556239
邮箱:gdlongseng@gmail.com
客服微信:
 ZH
 EN